Tesouro Reserva vale a pena? Como funciona o novo título com liquidez 24/7
Imagine precisar de dinheiro com urgência em pleno domingo à noite — uma emergência médica, o carro que quebrou na estrada, uma passagem de última hora. Até pouco tempo atrás, quem guardava a reserva no Tesouro Direto teria que esperar o próximo dia útil para resgatar. É justamente esse tipo de situação que o Tesouro Reserva promete resolver.
O título foi lançado oficialmente pelo Tesouro Nacional, pela B3 e pelo Banco do Brasil em 11 de maio de 2026, com a proposta de funcionar 24 horas por dia, 7 dias por semana, inclusive em fins de semana e feriados. Em outras palavras, ele foi pensado para quem quer montar uma reserva de emergência: aquele dinheiro que precisa estar disponível para imprevistos, como problemas de saúde, perda de renda, conserto do carro ou manutenção da casa.
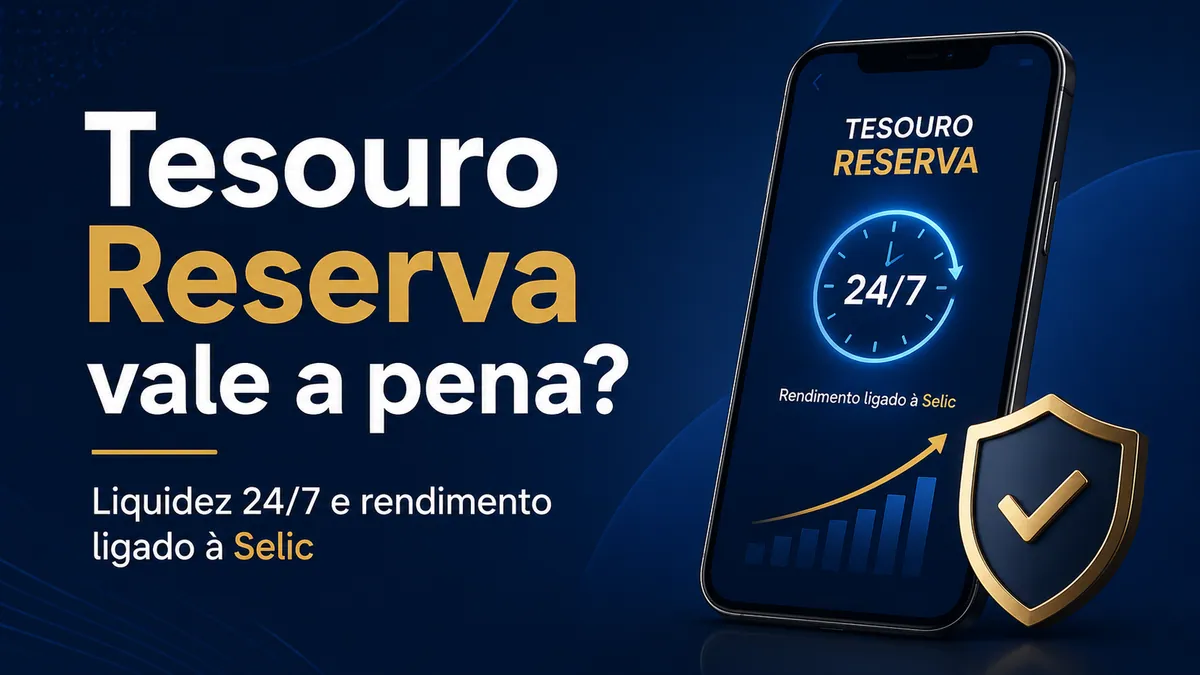
A promessa é simples: o dinheiro rende 100% da Selic e pode ser resgatado a qualquer momento, com a segurança do Tesouro Direto. Segundo a página oficial, a aplicação é feita pelo Banco do Brasil e conta com a garantia do Tesouro Nacional.
Mas será que o Tesouro Reserva realmente vale a pena? Ele é melhor que a poupança, o CDB com liquidez diária ou o Tesouro Selic? Ao longo deste artigo, você vai entender como funciona esse novo título, quais são suas vantagens, quais cuidados tomar e para quem ele faz mais sentido.
Resumo rápido:
- O Tesouro Reserva rende 100% da Selic, aceita aplicações a partir de R$ 1 e permite resgate 24 horas por dia.
- Não tem marcação a mercado, então o resgate corresponde ao aplicado mais os rendimentos.
- Tem IR pela tabela regressiva, IOF nos primeiros 30 dias e custódia isenta até R$ 10 mil.
O que é o Tesouro Reserva?
Em primeiro lugar, o Tesouro Reserva é um título público do Tesouro Direto atrelado à taxa Selic. Isso significa que sua rentabilidade acompanha a taxa básica de juros da economia brasileira. Em junho de 2026, a Selic está em 14,25% ao ano, após decisão do Copom de reduzir a taxa em 0,25 ponto percentual.
Além disso, diferentemente de outros títulos públicos que podem oscilar de preço no curto prazo, o Tesouro Reserva foi desenhado para ter mais previsibilidade no resgate. Segundo o Tesouro Direto, ele tem liquidez imediata, funcionamento 24 horas por dia, 7 dias por semana, e não possui marcação a mercado, garantindo que o valor resgatado corresponda ao montante aplicado mais os rendimentos acumulados.
Esse ponto é muito relevante para quem tem medo de investir em títulos públicos e ver o valor variar negativamente antes do vencimento. No Tesouro IPCA+ e no Tesouro Prefixado, por exemplo, o preço pode subir ou cair antes do vencimento por causa da marcação a mercado. Já o Tesouro Reserva foi pensado justamente para quem quer guardar dinheiro com liquidez e previsibilidade.
Em outras palavras, o Tesouro Reserva funciona como uma opção simples para deixar o dinheiro parado rendendo, mas com a possibilidade de resgatar a qualquer momento.
Como funciona a liquidez 24/7?
Sem dúvida, a principal diferença do Tesouro Reserva é a liquidez 24/7. Isso quer dizer que o investidor pode movimentar o dinheiro a qualquer hora, todos os dias da semana.
Até então, é verdade, o Tesouro Direto já tinha liquidez diária, mas os horários de resgate dependiam do funcionamento do mercado e das janelas de liquidação. O Tesouro Reserva surge dentro da evolução do Tesouro Direto 24×7, que permite operar títulos públicos em qualquer horário, com liquidação instantânea via Pix, segundo informações da B3.
E isso importa porque uma reserva de emergência precisa estar disponível quando a emergência acontece, não apenas em horário comercial. Imagine precisar do dinheiro em um domingo à noite, em um feriado ou durante a madrugada. A proposta do Tesouro Reserva é justamente reduzir essa barreira.
A B3 destaca três benefícios do novo modelo: flexibilidade para operar em qualquer horário, liquidez imediata com liquidação instantânea via Pix e simplicidade, já que o novo título não tem marcação a mercado.
Qual é o valor mínimo para investir?
Outro ponto positivo, sem dúvida, é a acessibilidade. O Tesouro Reserva permite aplicação inicial a partir de R$ 1,00. A Agência Brasil informou que o título foi lançado com valor mínimo de R$ 1, rendimento diário conforme a Selic e movimentação 24 horas por dia, inclusive fins de semana e feriados.
Na prática, isso facilita a entrada de pequenos investidores, principalmente pessoas que ainda estão começando a guardar dinheiro. Em vez de esperar juntar R$ 100, R$ 500 ou R$ 1.000, o investidor pode começar com valores baixos e criar o hábito de poupar.
Da mesma forma, esse detalhe aproxima o Tesouro Reserva da realidade de quem recebe aos poucos, trabalha como autônomo, tem renda variável ou quer fazer aportes pequenos toda semana.
Quanto rende o Tesouro Reserva?
Como já mencionado, o Tesouro Reserva rende 100% da Selic. Isso significa que a rentabilidade acompanha a taxa básica de juros do Brasil. Se a Selic estiver alta, o rendimento tende a ser mais atrativo. Se a Selic cair, o rendimento também diminui.
Por exemplo, considerando a Selic de 14,25% ao ano em junho de 2026, o Tesouro Reserva pode ser uma alternativa interessante para quem busca rendimento superior à poupança, mantendo segurança e liquidez.
No entanto, é importante lembrar que o rendimento bruto não é o mesmo que rendimento líquido. Como acontece em outros investimentos de renda fixa, o Tesouro Reserva tem cobrança de Imposto de Renda conforme a tabela regressiva e pode ter IOF se o resgate acontecer nos primeiros 30 dias.
Quais impostos e taxas são cobrados?
Segundo o Tesouro Direto, no Tesouro Reserva são cobrados Imposto de Renda pela tabela regressiva da renda fixa, IOF apenas se o resgate ocorrer nos primeiros 30 dias e taxa de custódia da B3 de 0,20% ao ano, com isenção para valores de até R$ 10.000,00 investidos.
A tabela regressiva do Imposto de Renda funciona assim:
- até 180 dias: 22,5% sobre o rendimento;
- de 181 a 360 dias: 20% sobre o rendimento;
- de 361 a 720 dias: 17,5% sobre o rendimento;
- acima de 720 dias: 15% sobre o rendimento.
Vale destacar que o imposto incide apenas sobre o lucro, não sobre o valor total investido. Por exemplo, se você aplicou R$ 1.000 e teve R$ 100 de rendimento, o imposto será calculado sobre os R$ 100.
O IOF, por sua vez, só pesa para quem resgata antes de 30 dias. Por isso, mesmo sendo um investimento com liquidez rápida, o ideal é evitar movimentar o dinheiro em poucos dias, quando possível.
Tesouro Reserva é seguro?
Sim, o Tesouro Reserva é considerado um investimento de baixo risco porque é um título público federal. Ao investir nele, o investidor está emprestando dinheiro ao Governo Federal, que se compromete a devolver o valor com os rendimentos.
Não por acaso, o próprio Tesouro Direto apresenta o produto como uma forma segura de guardar dinheiro, com garantia do Tesouro Nacional.
Isso não significa, claro, que exista investimento totalmente livre de riscos. Porém, dentro da renda fixa brasileira, os títulos públicos federais costumam ser vistos como uma das alternativas mais seguras em termos de risco de crédito.
A diferença é que, neste caso, o Tesouro Reserva foi desenhado especificamente para quem precisa de liquidez e previsibilidade, reduzindo o risco de o investidor resgatar com perda por causa de oscilação de preço.
Tesouro Reserva ou poupança: qual é melhor?
Para a maioria dos cenários, o Tesouro Reserva tende a ser mais interessante que a poupança quando o objetivo é rendimento, segurança e liquidez. A poupança é simples, conhecida e isenta de Imposto de Renda para pessoa física, mas costuma render menos que aplicações atreladas à Selic em períodos de juros altos.
Enquanto o Tesouro Reserva rende 100% da Selic, a poupança tem uma regra própria de rentabilidade. Quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais Taxa Referencial. Com a Selic em 14,25% ao ano em junho de 2026, o Tesouro Reserva pode entregar uma rentabilidade bruta bem superior.
Consequentemente, mesmo descontando o Imposto de Renda, o Tesouro Reserva pode superar a poupança em muitos casos, principalmente para quem mantém o dinheiro investido por mais tempo.
Ainda assim, a poupança pode fazer sentido para quem quer simplicidade absoluta e não quer lidar com impostos, taxas ou abertura de conta em corretora/banco. Mas, para quem busca melhor aproveitamento da reserva, o Tesouro Reserva aparece como uma alternativa mais moderna.
Tesouro Reserva ou Tesouro Selic?
Essa é, talvez, a comparação mais importante. O Tesouro Selic já era muito usado para reserva de emergência, justamente por acompanhar a Selic e ter baixa volatilidade. Porém, o Tesouro Reserva traz duas diferenças fortes: liquidez 24/7 e ausência de marcação a mercado.
Na prática, o Tesouro Selic tem liquidez diária, mas não necessariamente a qualquer hora do dia, em qualquer dia da semana, com funcionamento igual ao Tesouro Reserva. Além disso, o Tesouro Selic ainda pode apresentar pequenas oscilações de preço, embora normalmente sejam bem menores do que em títulos prefixados ou IPCA+.
O Tesouro Reserva, por outro lado, foi pensado para ser mais simples e previsível para quem quer guardar dinheiro sem sustos no resgate.
Em resumo, o Tesouro Selic continua sendo uma boa opção, mas o Tesouro Reserva pode ser mais adequado para quem prioriza disponibilidade imediata e uso como reserva de emergência.
Tesouro Reserva ou CDB com liquidez diária?
O CDB com liquidez diária também é uma alternativa popular para reserva de emergência. Alguns CDBs pagam 100% do CDI, 102% do CDI ou até mais. Como o CDI costuma acompanhar de perto a Selic, muitos CDBs podem competir bem com o Tesouro Reserva em rentabilidade.
Nesse caso, a principal diferença está no emissor. No CDB, você empresta dinheiro para um banco. No Tesouro Reserva, você compra um título público federal. CDBs contam com a proteção do FGC dentro dos limites estabelecidos, enquanto o Tesouro Reserva tem a segurança do Tesouro Nacional.
Outro ponto que pesa é a liquidez. Muitos CDBs têm liquidez diária apenas em dias úteis e horários específicos. Já o Tesouro Reserva foi lançado com proposta de funcionamento 24 horas por dia, 7 dias por semana.
Então, qual é o melhor? Depende do objetivo. Para quem busca a maior rentabilidade possível, alguns CDBs podem pagar mais. Para quem busca simplicidade, segurança pública e liquidez 24/7, o Tesouro Reserva ganha força.
Para quem o Tesouro Reserva vale a pena?
O Tesouro Reserva pode valer a pena para quem quer montar uma reserva de emergência com segurança e liquidez rápida. Ele também pode ser interessante para quem está começando a investir e quer sair da poupança sem assumir grandes riscos.
Da mesma forma, ele combina bem com pessoas que precisam de um dinheiro separado para imprevistos, mas não querem deixar tudo parado na conta corrente. Também é útil para quem recebe renda variável e precisa organizar melhor o caixa.
Além disso, o valor mínimo de R$ 1 facilita a criação do hábito de investir. A pessoa pode começar pequeno, fazer aportes frequentes e aumentar a reserva com o tempo.
Para quem talvez não seja a melhor opção?
Apesar das vantagens, o Tesouro Reserva não é necessariamente o melhor investimento para todos os objetivos.
Por exemplo, se o seu foco é longo prazo, aposentadoria ou proteção contra inflação, títulos como Tesouro IPCA+ podem fazer mais sentido. Se o objetivo é buscar rentabilidade maior assumindo mais risco, outros produtos de renda fixa privada, fundos ou renda variável podem ser considerados.
Além disso, é importante observar que, como o Tesouro Reserva acompanha a Selic, sua rentabilidade tende a cair se os juros básicos forem reduzidos. Ou seja, ele é excelente para liquidez e segurança, mas não deve ser visto como solução única para todos os planos financeiros.
Vantagens do Tesouro Reserva
A primeira vantagem é a liquidez 24/7. Poder resgatar a qualquer hora, inclusive fim de semana e feriado, é um diferencial importante para reserva de emergência.
Em segundo lugar, vem a segurança. O título conta com a garantia do Tesouro Nacional, o que transmite confiança para quem busca baixo risco.
A terceira vantagem é a simplicidade. O investidor não precisa entender estratégias complexas, vencimentos longos ou oscilações de mercado para usar o produto como reserva.
A quarta vantagem é o valor mínimo baixo. Com apenas R$ 1, já é possível começar.
Por fim, a quinta vantagem é a rentabilidade atrelada à Selic, que tende a ser mais competitiva que a poupança em períodos de juros altos.
Desvantagens e cuidados
O primeiro cuidado é com o Imposto de Renda. Como ele segue a tabela regressiva, resgates em prazos curtos pagam alíquotas maiores sobre o rendimento.
O segundo cuidado é o IOF nos primeiros 30 dias. Quem pretende movimentar o dinheiro em poucos dias pode ter parte relevante do rendimento reduzida.
O terceiro ponto é a taxa de custódia. Apesar da isenção para valores até R$ 10.000,00, acima disso pode haver cobrança de 0,20% ao ano, conforme informações do Tesouro Direto.
Por último, o quarto cuidado é não confundir reserva de emergência com investimento para enriquecer. O objetivo do Tesouro Reserva não é multiplicar patrimônio rapidamente, mas proteger o dinheiro com liquidez e baixo risco.
Como investir no Tesouro Reserva?
No lançamento, a aplicação do Tesouro Reserva é feita pelo Banco do Brasil. A página oficial do Tesouro Direto informa que o investidor deve usar sua conta Banco do Brasil para criar a reserva no Tesouro Direto.
Da mesma forma, o Banco do Brasil apresenta o Tesouro Reserva como um título atrelado à Selic, com negociação online via Pix, funcionamento 24 horas por dia, 7 dias por semana, investimento mínimo de R$ 1 e risco muito baixo.
Com o tempo, a tendência é que o produto evolua com o tempo e chegar a mais instituições, mas é sempre importante verificar as regras atualizadas diretamente no banco ou no site oficial do Tesouro Direto antes de investir.
Tesouro Reserva vale a pena?
Sim, o Tesouro Reserva pode valer a pena, principalmente para quem busca uma reserva de emergência com segurança, liquidez imediata e rentabilidade atrelada à Selic.
Em outras palavras, ele é uma alternativa moderna à poupança e pode ser mais prático que o Tesouro Selic para quem quer acesso ao dinheiro a qualquer momento. A liquidez 24/7 é o grande diferencial do produto, especialmente para quem quer tranquilidade em situações inesperadas.
Por outro lado, ele não deve ser usado como único investimento da carteira. Para objetivos de médio e longo prazo, outros títulos e produtos podem ser mais adequados. O ideal é entender a função de cada investimento: o Tesouro Reserva serve muito bem para guardar dinheiro com segurança e acesso rápido, mas não substitui uma estratégia completa de construção de patrimônio.
Um exemplo prático
O Felipe é motorista de aplicativo e tem renda variável. Antes, guardava a reserva na poupança e, nas semanas ruins, acabava recorrendo ao cheque especial por não conseguir organizar o caixa. Com o Tesouro Reserva, passou a aplicar R$ 30 ou R$ 50 ao fim de cada dia bom de trabalho, pelo próprio aplicativo do banco. Quando o carro precisou de um reparo num sábado, resgatou o valor na hora, via Pix. Para ele, a maior vantagem nem foi a rentabilidade — foi a tranquilidade.
Conclusão
Em resumo, o Tesouro Reserva chega como uma resposta direta a uma necessidade real dos brasileiros: guardar dinheiro com segurança, rendimento e disponibilidade imediata.
Com rendimento de 100% da Selic, aplicação mínima de R$ 1, liquidez 24 horas por dia, 7 dias por semana, e garantia do Tesouro Nacional, ele se posiciona como uma opção forte para reserva de emergência.
Assim, para quem ainda deixa todo o dinheiro parado na poupança ou na conta corrente, o Tesouro Reserva pode ser um passo importante rumo a uma vida financeira mais organizada. Ele une simplicidade, segurança e rendimento em um produto pensado para o dia a dia.
Antes de investir, vale observar impostos, taxa de custódia, prazo de permanência e regras atualizadas da instituição financeira. Mas, de forma geral, o Tesouro Reserva tem tudo para se tornar uma das principais alternativas para quem quer guardar dinheiro com liquidez e tranquilidade.