O que é o FGC e como ele protege seu dinheiro em bancos e investimentos?
Você já parou para pensar no que aconteceria com o seu dinheiro se o banco onde ele está guardado quebrasse? Para muita gente, essa pergunta só aparece quando surge uma notícia de intervenção em alguma instituição financeira — e, junto com ela, aquele frio na barriga. Afinal, ninguém quer correr o risco de perder as economias de anos.
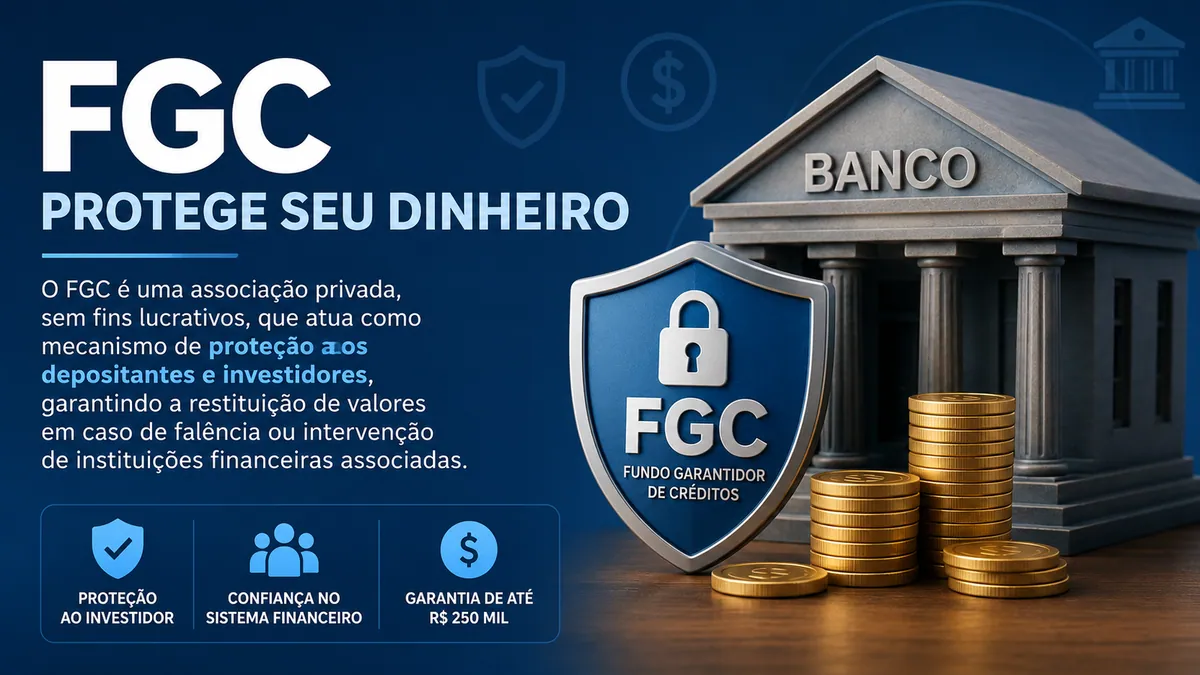
É justamente nesse cenário que entra o FGC — Fundo Garantidor de Créditos. Apesar do nome técnico, a ideia por trás dele é simples: proteger depositantes e investidores quando uma instituição associada enfrenta problemas graves, devolvendo os valores dentro de limites definidos pelas regras do fundo.
Vale saber, desde já, que o FGC é uma associação privada, sem fins lucrativos. Ou seja, ele não é um banco, não é uma corretora e também não é um órgão do governo. Sua função é ajudar a manter a confiança das pessoas no sistema financeiro, funcionando como uma rede de proteção para quem tem dinheiro aplicado em instituições associadas.
Na prática, isso significa que, se uma instituição participante passar por liquidação, intervenção ou outro regime especial determinado pelas autoridades, os clientes com produtos cobertos podem receber seus valores de volta, respeitando os limites da garantia.
Ao longo deste artigo, você vai entender o que é o FGC, como ele funciona, quais produtos são protegidos (e quais não são), quais são os limites de cobertura e por que conhecer esse mecanismo faz diferença antes de investir.
Resumo rápido:
- O FGC garante até R$ 250 mil por CPF e por instituição ou conglomerado, com teto de R$ 1 milhão a cada 4 anos.
- CDB, RDB, LCI, LCA, LC e poupança têm cobertura; Tesouro Direto, fundos, ações, CRI e CRA não têm.
- O limite inclui os rendimentos, por isso vale deixar uma margem abaixo de R$ 250 mil por instituição.
O que é o FGC?
Em primeiro lugar, FGC significa Fundo Garantidor de Créditos. Ele foi criado para proteger clientes de instituições financeiras em situações graves, como falência, intervenção ou liquidação extrajudicial.
Na prática, o FGC funciona como uma espécie de “rede de segurança” para determinados depósitos e investimentos. Quando uma instituição financeira associada não consegue honrar seus compromissos, o fundo pode ser acionado para pagar aos clientes os valores garantidos.
No entanto, é importante destacar que o FGC não existe para eliminar todos os riscos do mercado financeiro. Ele existe para reduzir o impacto de problemas em instituições financeiras e proteger o pequeno e médio investidor dentro de regras específicas.
Por isso, o FGC é tão conhecido por quem investe em renda fixa, especialmente em produtos como CDB, LCI, LCA, RDB, contas de pagamento com características específicas, depósitos à vista e poupança.
Por que o FGC é importante?
Acima de tudo, o principal papel do FGC é fortalecer a confiança no sistema financeiro. Imagine se as pessoas tivessem medo constante de deixar dinheiro nos bancos. Isso poderia gerar instabilidade, saques em massa e insegurança para toda a economia.
Por outro lado, com a existência de um mecanismo de proteção, o investidor sabe que existe uma cobertura para determinados produtos, desde que a instituição seja associada ao FGC e que o valor esteja dentro do limite permitido.
Nesse sentido, essa proteção é importante principalmente para quem busca segurança e previsibilidade. Muitas pessoas investem em renda fixa justamente porque querem preservar o patrimônio, formar uma reserva de emergência ou planejar objetivos futuros com menos volatilidade.
O FGC ajuda nesse processo porque oferece uma camada adicional de segurança. Mesmo assim, o investidor precisa entender que a garantia possui regras, limites e exceções. Portanto, não basta apenas saber que “tem FGC”. É necessário verificar se o produto é realmente coberto, qual é o valor investido e se a instituição faz parte de um mesmo conglomerado financeiro.
Como funciona a garantia do FGC?
A garantia ordinária do FGC cobre até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado financeiro. Além disso, existe um teto global de R$ 1 milhão por CPF ou CNPJ a cada período de quatro anos, em caso de liquidação ou intervenção de mais de uma instituição nesse intervalo.
Em outras palavras, o limite não é simplesmente por conta ou por produto. O cálculo considera o CPF ou CNPJ do investidor e a instituição financeira, incluindo instituições que façam parte do mesmo conglomerado.
Por exemplo: se uma pessoa possui R$ 200 mil em um CDB de um banco e R$ 80 mil em outro produto coberto no mesmo banco, o total considerado será R$ 280 mil. Nesse caso, a garantia ordinária cobriria até R$ 250 mil, e o valor acima desse limite ficaria fora da cobertura.
Agora, se o investidor distribui seus recursos entre instituições diferentes que não pertencem ao mesmo conglomerado financeiro, a cobertura pode ser considerada separadamente, sempre respeitando as regras do FGC.
Aliás, essa é uma informação muito importante, porque alguns investidores acreditam que basta dividir o dinheiro entre bancos com nomes diferentes. Porém, se essas instituições fizerem parte do mesmo grupo financeiro, o limite pode ser consolidado.
Quais produtos são protegidos pelo FGC?
Antes de tudo, vale deixar claro: nem todo investimento tem cobertura do FGC. A proteção vale apenas para produtos financeiros elegíveis e emitidos por instituições associadas.
Entre os produtos mais conhecidos que costumam contar com a garantia ordinária do FGC estão:
- Depósitos à vista, como dinheiro em conta corrente;
- Depósitos de poupança;
- CDB — Certificado de Depósito Bancário;
- RDB — Recibo de Depósito Bancário;
- LCI — Letra de Crédito Imobiliário;
- LCA — Letra de Crédito do Agronegócio;
- LC — Letra de Câmbio;
- Letras Hipotecárias;
- Alguns depósitos a prazo;
- Outros instrumentos elegíveis conforme as regras do FGC.
De modo geral, esses produtos são bastante utilizados por investidores conservadores, pois costumam oferecer previsibilidade e menor oscilação em comparação com investimentos de renda variável.
Mesmo assim, é essencial conferir as condições do produto antes de investir. A presença da cobertura do FGC deve ser confirmada na instituição financeira, na corretora ou nos documentos do investimento.
Quais produtos não são protegidos pelo FGC?
Um erro comum é acreditar que todo investimento feito por banco ou corretora tem garantia do FGC. Isso não é verdade.
Na verdade, existem vários produtos financeiros que não fazem parte da garantia ordinária do FGC. Entre os principais exemplos estão:
- Tesouro Direto;
- Títulos públicos;
- Fundos de investimento;
- Fundos de renda fixa;
- Fundos multimercado;
- Fundos imobiliários;
- Ações;
- Debêntures;
- CRI — Certificado de Recebíveis Imobiliários;
- CRA — Certificado de Recebíveis do Agronegócio;
- Letra Financeira;
- Letra Imobiliária Garantida;
- Títulos de capitalização;
- Depósitos judiciais;
- Depósitos no exterior.
Isso, porém, não significa que esses produtos sejam ruins. Significa apenas que eles possuem outro tipo de risco e não contam com a cobertura do FGC.
Por exemplo, o Tesouro Direto não é protegido pelo FGC porque os títulos públicos são emitidos pelo governo federal. Já os fundos de investimento não têm garantia do FGC porque o dinheiro aplicado pertence ao patrimônio do fundo, que possui regras próprias de funcionamento e risco.
Por isso, antes de investir, é importante saber exatamente em qual produto o dinheiro será aplicado.
O limite de R$ 250 mil inclui os rendimentos?
Sim. Nesse caso, o limite de cobertura considera o valor aplicado mais os rendimentos devidos até a data do evento que levou à intervenção ou liquidação, respeitando as regras aplicáveis.
Isso significa que, se você investiu R$ 240 mil em um CDB e, com o rendimento, o valor chegou a R$ 255 mil no momento da liquidação da instituição, a garantia ordinária será limitada a R$ 250 mil. O excedente não estará protegido pela cobertura ordinária.
Por esse motivo, muitos investidores preferem manter uma margem de segurança abaixo do limite máximo. Em vez de aplicar exatamente R$ 250 mil em uma única instituição, alguns optam por investir valores menores, deixando espaço para os rendimentos acumulados.
Dessa forma, essa prática ajuda a evitar que parte do dinheiro ultrapasse o limite garantido.
Como funciona a conta conjunta?
Já no caso de conta conjunta, a garantia também possui regras específicas. A cobertura é limitada a R$ 250 mil ou ao saldo da conta, se o saldo for menor. Esse valor é dividido igualmente entre os titulares.
Por exemplo, se uma conta conjunta possui dois titulares e o saldo garantido é de R$ 250 mil, cada titular teria direito a receber R$ 125 mil. O valor não é multiplicado automaticamente pelo número de pessoas da conta.
Esse ponto merece atenção, porque muitas pessoas imaginam que uma conta conjunta com dois titulares teria cobertura de R$ 500 mil. Na garantia ordinária, não funciona dessa forma.
O que é conglomerado financeiro?
Conglomerado financeiro é um grupo de instituições que pertencem a uma mesma estrutura de controle ou grupo econômico. Na prática, isso significa que bancos, financeiras ou outras instituições podem ter nomes diferentes, mas fazer parte do mesmo conglomerado.
Para o FGC, portanto, essa informação é essencial porque o limite de R$ 250 mil considera a instituição financeira ou o conglomerado financeiro.
Imagine que você aplique R$ 250 mil em um banco e mais R$ 250 mil em outra instituição que pertence ao mesmo conglomerado. Dependendo da estrutura do grupo, a cobertura pode ser consolidada, e você pode não ter R$ 500 mil de garantia.
Por isso, antes de investir grandes valores, é recomendável verificar se as instituições fazem parte do mesmo conglomerado. Essa simples conferência pode evitar uma falsa sensação de proteção.
O FGC garante qualquer banco?
Não. A garantia vale para instituições associadas ao FGC e para produtos elegíveis. Portanto, o investidor precisa observar dois pontos ao mesmo tempo:
Primeiro, a instituição precisa ser associada ao FGC. Segundo, o produto financeiro precisa estar dentro da lista de produtos cobertos.
Consequentemente, se um desses dois pontos não for atendido, a garantia pode não existir.
Por isso, essa análise deve ser feita antes de aplicar o dinheiro. Não é ideal descobrir somente depois que um produto não era coberto ou que determinada estrutura não estava protegida da forma imaginada.
Como o investidor recebe em caso de acionamento do FGC?
Quando uma instituição financeira passa por intervenção ou liquidação, o processo de pagamento da garantia segue procedimentos definidos. O FGC recebe as informações dos credores, valida os dados e organiza a forma de pagamento.
Felizmente, nos últimos anos, o processo ficou mais digital, com uso de aplicativo e canais eletrônicos para facilitar o recebimento por pessoas físicas.
Um ponto muito importante: o FGC alerta que não autoriza empresas ou pessoas a intermediarem o recebimento da garantia mediante pagamento de taxa. Também não solicita depósito prévio para liberar valores.
Portanto, se alguém entrar em contato oferecendo “ajuda” para receber o dinheiro do FGC mediante pagamento antecipado, é preciso desconfiar. O ideal é buscar informações diretamente nos canais oficiais.
O FGC é a mesma coisa que seguro?
Apesar de muita gente chamar o FGC de “seguro”, tecnicamente ele não funciona exatamente como um seguro tradicional contratado individualmente pelo cliente.
Para começar, o investidor não paga uma mensalidade direta ao FGC para ter cobertura. O fundo é mantido pelas instituições associadas, que contribuem para a formação dos recursos usados no pagamento das garantias.
Na prática, para o investidor, o efeito pode parecer semelhante ao de uma proteção: se a instituição quebrar e o produto for elegível, o FGC pode pagar dentro dos limites. Porém, é importante entender que essa proteção segue regulamento próprio e não cobre qualquer tipo de perda financeira.
Em resumo, o FGC não protege o investidor contra queda de preço de ativos, escolhas ruins de investimento, golpes, aplicações não elegíveis ou prejuízos em produtos fora da cobertura.
FGC elimina o risco do investimento?
Não. O FGC reduz um tipo específico de risco: o risco de crédito da instituição financeira emissora, dentro dos limites da garantia.
Isso, no entanto, não significa que o investidor possa aplicar dinheiro sem análise. Mesmo em produtos cobertos, é importante observar a instituição, o prazo, a liquidez, a rentabilidade, o objetivo do investimento e a concentração dos recursos.
Um CDB coberto pelo FGC pode ser uma boa alternativa para determinado perfil, mas pode não ser adequado para todos os objetivos. Se o dinheiro for uma reserva de emergência, por exemplo, a liquidez diária pode ser mais importante do que uma taxa maior em um produto com vencimento longo.
Em suma, o FGC é uma proteção relevante, mas não substitui planejamento financeiro.
Por que muitos bancos menores oferecem taxas maiores?
É comum encontrar bancos menores oferecendo CDBs, LCIs ou LCAs com rentabilidades mais altas do que grandes bancos. Isso acontece porque instituições menores muitas vezes precisam pagar mais para captar recursos dos investidores.
Nesse contexto, a cobertura do FGC pode tornar esses produtos mais atrativos, pois oferece uma proteção dentro dos limites estabelecidos. Porém, o investidor precisa tomar cuidado para não olhar apenas para a taxa.
Uma rentabilidade maior pode vir acompanhada de prazo mais longo, menor liquidez ou maior risco da instituição emissora. Por isso, é importante equilibrar segurança, retorno e necessidade de acesso ao dinheiro.
Como usar o FGC de forma inteligente?
Uma forma inteligente de considerar o FGC na estratégia financeira é diversificar. Em vez de concentrar todo o dinheiro em uma única instituição, o investidor pode distribuir os recursos entre diferentes emissores, respeitando os limites de cobertura.
Também é importante considerar os rendimentos futuros. Afinal, o dinheiro continua crescendo depois da aplicação. Aplicar exatamente R$ 250 mil em um produto que vai render ao longo do tempo pode fazer com que o saldo ultrapasse a cobertura.
Outra boa prática, especialmente para valores maiores, é verificar se as instituições pertencem ao mesmo conglomerado financeiro. Essa análise é fundamental para quem possui valores maiores e deseja manter a proteção organizada.
Além disso, o investidor deve guardar comprovantes, acompanhar seus investimentos e manter seus dados cadastrais atualizados na corretora ou instituição financeira.
FGC e reserva de emergência
A reserva de emergência é o dinheiro separado para imprevistos. Como esse dinheiro precisa estar seguro e disponível, muitas pessoas usam produtos cobertos pelo FGC para essa finalidade, como CDBs com liquidez diária ou poupança.
Nesse caso, além da cobertura, é fundamental avaliar a facilidade de resgate. Um produto pode ter FGC, mas não permitir saque imediato. Para reserva de emergência, liquidez costuma ser essencial.
Portanto, o FGC é um fator positivo, mas não deve ser o único critério. Segurança, liquidez e simplicidade também contam.
Cuidados antes de investir em produtos com FGC
Antes de aplicar seu dinheiro, observe alguns cuidados:
- verifique se o produto é coberto pelo FGC;
- confirme se a instituição é associada;
- veja se o valor aplicado, somado aos rendimentos, ficará dentro do limite;
- confira se a instituição faz parte de algum conglomerado;
- entenda o prazo de vencimento e as regras de resgate;
- analise se o investimento combina com seu objetivo financeiro.
Com esses cuidados simples, você evita decisões tomadas apenas pela promessa de rentabilidade.
Um exemplo para fixar
Imagine a Cláudia, que recebeu uma herança de R$ 400 mil e queria aplicar tudo em CDBs de um banco médio que pagava uma taxa atrativa. Antes de fechar, ela conversou com o assessor da corretora e entendeu que, em caso de problema, apenas R$ 250 mil estariam cobertos. Então, dividiu o valor entre três instituições de conglomerados diferentes, deixando uma margem para os rendimentos em cada uma. Assim, manteve uma boa rentabilidade sem abrir mão da proteção.
Perguntas frequentes sobre o FGC
O Tesouro Direto tem garantia do FGC?
Não. Os títulos do Tesouro Direto são garantidos pelo próprio Tesouro Nacional, e não pelo FGC.
Quanto tempo o FGC leva para pagar?
O prazo depende do processo de cada instituição e da consolidação das informações dos credores. Por isso, acompanhe sempre os comunicados nos canais oficiais do FGC.
Preciso pagar alguém para receber a garantia?
Não. O FGC não cobra taxas e não autoriza intermediários a cobrar pelo recebimento. Qualquer pedido desse tipo é sinal de golpe.
Conclusão
Em resumo, o FGC é um dos mecanismos mais importantes de proteção para depositantes e investidores no Brasil. Ele contribui para a confiança no Sistema Financeiro Nacional e oferece cobertura para determinados produtos financeiros em caso de problemas graves com instituições associadas.
A garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, com limite global de R$ 1 milhão a cada quatro anos. Produtos como CDB, RDB, LCI, LCA, poupança e depósitos à vista estão entre os mais conhecidos dentro da cobertura, enquanto ações, fundos, Tesouro Direto, debêntures, CRI e CRA não contam com a garantia ordinária.
Ainda assim, mesmo sendo uma proteção relevante, o FGC não elimina todos os riscos. Ele deve ser visto como uma camada adicional de segurança, e não como autorização para investir sem análise.
Para quem busca proteger melhor o dinheiro, o caminho é combinar conhecimento, diversificação, atenção aos limites e escolha de produtos adequados ao próprio objetivo financeiro.
Antes de investir, leia as condições do produto, verifique a instituição emissora e confirme se existe cobertura do FGC. Informação é uma das melhores formas de proteger seu patrimônio.
Aviso: este conteúdo tem caráter informativo e educacional. Não representa recomendação individual de investimento.
Fontes oficiais consultadas: O FGC informa que sua constituição ocorreu em 1995 após autorização do Conselho Monetário Nacional e que seu propósito é contribuir para a confiança no Sistema Financeiro Nacional. Também informa que a garantia ordinária é de até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, com limite de R$ 1 milhão a cada quatro anos. As regras sobre produtos cobertos, não cobertos, conta conjunta, DPGE e alertas sobre golpes podem ser consultadas diretamente nos canais oficiais do FGC.